Ключові тези:
- Шахраї зняли з рахунку 40 тисяч гривень, а з комісією списали 41 600 грн.
- Клієнт підтвердив вхід до Приват24 із чужого пристрою та звернувся до банку лише наступного дня.
- Суд вирішив, що відповідальність за втрату коштів має нести клієнт, і залишив апеляцію без задоволення.
Раніше ми розповідали, що шахраї легко вгадують ці PIN-коди: які комбінації не можна використовувати для банківської картки.
Чоловік заявив, що невідомі отримали доступ до його Приват24, збільшили кредитний ліміт і зняли з картки значну суму коштів. За матеріалами справи, з його рахунку двома транзакціями було знято загалом 40 тисяч гривень, а разом із комісіями списання становило 41 600 гривень.
Чоловік, який мешкає в Кривому Розі, звернувся до поліції, після чого було відкрито кримінальне провадження за фактом крадіжки. Він також звернувся до ПриватБанку та вимагав повернути гроші і скасувати заборгованість, яка виникла через використання кредитних коштів.
За даними банківського розслідування, перед зняттям грошей до Приват24 увійшли з телефона Sony, при цьому звичайним пристроєм клієнта був Redmi. Проте авторизацію цього стороннього пристрою підтвердив сам клієнт дзвінком з банку. Після цього шахраї перевипустили кредитну картку, змінили кредитний ліміт і зняли гроші в місті Рівному в банкоматі іншого баку.
Чому суд не зобов’язав банк повернути 41 600 гривень
На перший погляд, обставини справи могли свідчити про шахрайство. Але суд звернув увагу на іншу обставину. ПриватБанк надіслав клієнту повідомлення про операції приблизно через хвилину після зняття грошей. Однак чоловік звернувся до банку лише наступного дня. Суд вказав, що своєчасність такого повідомлення має значення для визначення того, хто несе ризик за проведені операції.
Ще одним важливим доказом для суду стали дані про авторизацію стороннього пристрою. Суд дійшов висновку, що клієнт своїми діями сприяв тому, що стороння особа отримала доступ до його акаунта в Приват24, після чого були перевипущені картка та здійснено зняття коштів. Тому ризик і відповідальність за використання цієї інформації поклали на самого клієнта.
Чоловік не погодився з таким рішенням і подав апеляцію. Він наполягав, що не передавав стороннім особам PIN-код, паролі чи інші дані та не давав згоди на проведення операцій. Однак Дніпровський апеляційний суд скаргу залишив без задоволення.
Адвокатка пояснила, чому не можна зволікати зі зверненням до банку
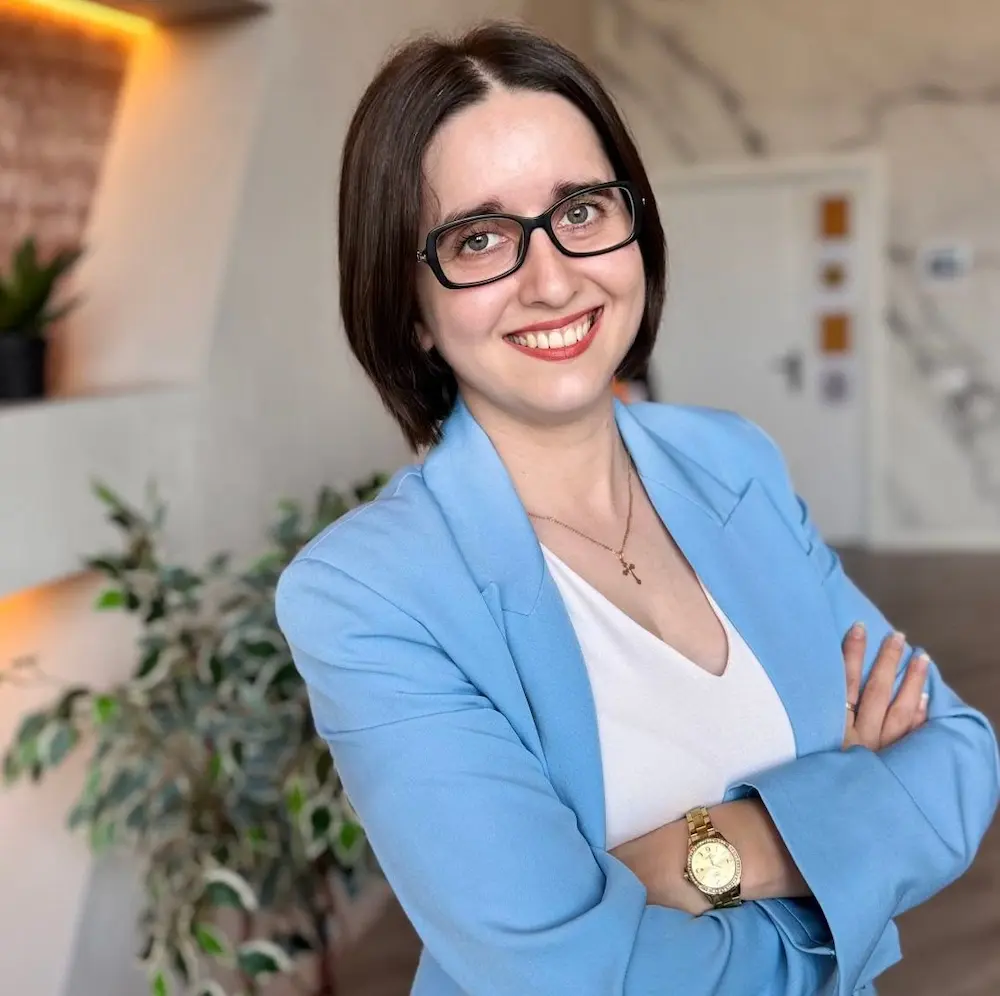
За словами адвокатки Аліни Сидор, у подібних ситуаціях важливий не лише сам факт несанкціонованого списання коштів, а й те, наскільки швидко клієнт повідомив про це банк.
«Негайне звернення до банку у випадку несанкціонованих транзакцій має принципове значення, адже несвоєчасне повідомлення банк може використати як аргумент щодо порушення клієнтом умов договору. Навіть якщо ви повідомили про проблему усно, краще того ж дня продублювати звернення письмово або в електронній формі та зберегти підтвердження, що банк його отримав», – пояснює юристка.
Читати також:
- Поповнення картки через термінал: скільки можна внести за раз з авторизацією і без
- Переказали гроші не туди або отримали чужий переказ: що каже закон і як діяти